
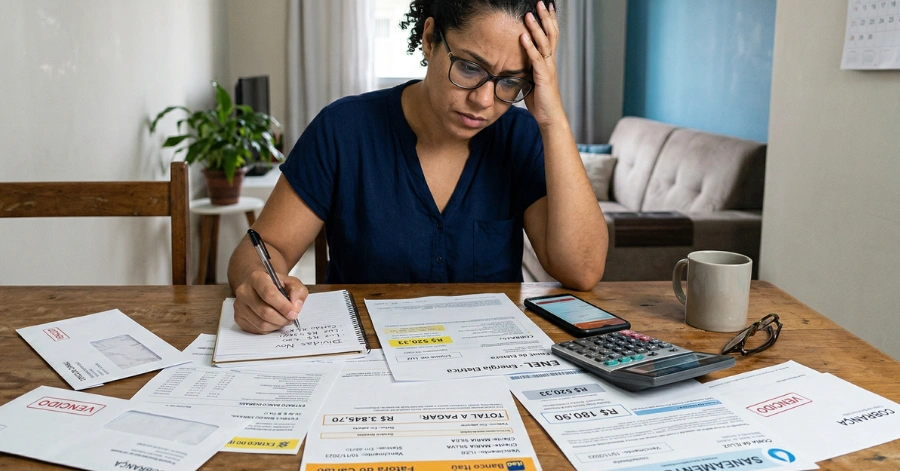
No início, o endividamento parece apenas um aperto passageiro. As parcelas se acumulam, o limite do cartão fica comprometido e, em muitos casos, um empréstimo acaba sendo contratado para cobrir outro. Com o passar do tempo, a renda mensal já não é suficiente para manter as despesas básicas do dia a dia.
Quando isso acontece, o problema deixa de ser apenas financeiro e passa a ter uma dimensão jurídica. É nesse ponto que a Lei do Superendividamento (Lei nº 14.181/2021) se torna relevante.
Na prática do direito bancário em São José/SC e na Grande Florianópolis, é frequente o atendimento de pessoas que acreditam não ter mais alternativa. No entanto, a legislação brasileira oferece mecanismos concretos para a reorganização da vida financeira de forma estruturada e amparada pela lei.
O Que Caracteriza o Superendividamento?
O superendividamento ocorre quando o consumidor de boa-fé não consegue arcar com o conjunto das suas dívidas sem comprometer o valor necessário para viver com dignidade. Em termos práticos, é a situação em que a pessoa precisa escolher entre pagar uma parcela ao banco ou garantir alimentação, moradia e necessidades básicas da família.
É importante esclarecer que a lei não ampara quem contrai dívidas de forma deliberada e irresponsável. A proteção legal se destina ao consumidor que perdeu o equilíbrio financeiro por circunstâncias como desemprego, doença, redução inesperada de renda ou concessão excessiva de crédito pelas próprias instituições financeiras.
Não se trata de deixar de pagar por escolha. Trata-se de uma impossibilidade real de pagamento sem o comprometimento da própria subsistência.
Como Identificar Que a Situação Saiu do Controle?
Existem sinais que indicam que o endividamento evoluiu para uma condição de superendividamento e que a busca por orientação jurídica pode ser necessária.
Uso constante do cheque especial. Quando o limite do cheque especial se torna parte da renda mensal e não uma reserva eventual, a situação financeira já está comprometida.
Cartão de crédito no rotativo por períodos consecutivos. Pagar apenas o valor mínimo da fatura mês após mês gera acúmulo de juros que pode tornar a dívida impagável em pouco tempo.
Novos empréstimos para quitar dívidas anteriores. Quando um crédito é contratado exclusivamente para cobrir outro, cria-se um ciclo de endividamento progressivo difícil de interromper sem intervenção adequada.
Renda mensal insuficiente para despesas essenciais. Quando o valor dos compromissos financeiros ultrapassa a capacidade de pagamento e compromete alimentação, moradia e saúde, a situação exige atenção imediata.
Em muitos casos, as instituições financeiras oferecem crédito de forma insistente sem avaliar adequadamente a real capacidade de pagamento do consumidor. Contratos sucessivos aumentam o valor total da dívida e reduzem progressivamente a possibilidade de quitação.
O Que a Lei do Superendividamento Permite na Prática?
A legislação permite a construção de um plano global de pagamento que leve em consideração a totalidade das dívidas do consumidor, preservando o chamado mínimo existencial, ou seja, o valor necessário para a manutenção das condições básicas de vida.
Em vez de negociar contrato por contrato com cada credor de forma isolada, a lei possibilita uma reorganização conjunta das obrigações financeiras. O Poder Judiciário pode supervisionar esse plano para garantir equilíbrio entre os interesses dos credores e a capacidade real de pagamento do devedor.
Entre as medidas que podem ser buscadas judicialmente estão a suspensão de cobranças consideradas abusivas, a análise e possível redução de juros excessivos, a interrupção de práticas de cobrança constrangedoras, a revisão de cláusulas contratuais e a elaboração de um plano de pagamento judicial compatível com a renda do consumidor.
O objetivo não é adiar o problema. É construir uma solução viável, sustentável e que permita ao consumidor retomar o controle da sua vida financeira.
As Instituições Financeiras Podem Ter Responsabilidade?
Em determinadas situações, sim. Quando se verifica a concessão irresponsável de crédito ou a ausência de informações claras sobre encargos e custos totais do contrato, essas práticas podem ser questionadas judicialmente.
Contratos com juros desproporcionais ao mercado ou refinanciamentos sucessivos que agravam artificialmente o saldo devedor são situações que merecem análise técnica cuidadosa. Por essa razão, antes de aceitar propostas de renegociação apresentadas unilateralmente pela instituição financeira, é recomendável avaliar cada contrato com atenção.
No direito bancário, cada cláusula contratual pode representar uma diferença significativa no valor total da dívida e nas condições de pagamento.
Por Que a Orientação Jurídica Especializada é Importante?
O superendividamento dificilmente se resolve apenas com renegociações informais ou acordos feitos diretamente com os credores. Em muitos casos, essas negociações isoladas apenas prolongam o problema sem oferecer uma solução estruturada.
Uma análise jurídica adequada envolve a revisão de todos os contratos envolvidos, a verificação do percentual real de comprometimento da renda e a avaliação da existência de práticas abusivas. A partir desse diagnóstico, é possível definir a estratégia mais adequada para o caso, seja pela via extrajudicial ou judicial.
É importante ressaltar que cada situação possui particularidades próprias. O plano de reorganização financeira precisa ser compatível com a realidade do consumidor para que tenha efetividade.
O Superendividamento Tem Solução Jurídica
O acúmulo de dívidas gera ansiedade, pressão constante e desgaste familiar. No entanto, é fundamental compreender que a legislação brasileira oferece instrumentos para que o consumidor reorganize sua vida financeira de maneira legal e estruturada.
Se as suas dívidas já ultrapassaram a sua capacidade de pagamento e o comprometimento da renda está afetando o mínimo necessário para viver, buscar orientação técnica é o passo mais seguro para entender quais alternativas a lei oferece para o seu caso.
Superendividamento não é motivo de constrangimento. É uma situação jurídica que pode ser enfrentada com informação e orientação adequada.
A Santos Advocacia atua na orientação de consumidores em situação de superendividamento em São José/SC e na Grande Florianópolis. Entre em contato para que possamos analisar o seu caso.
