
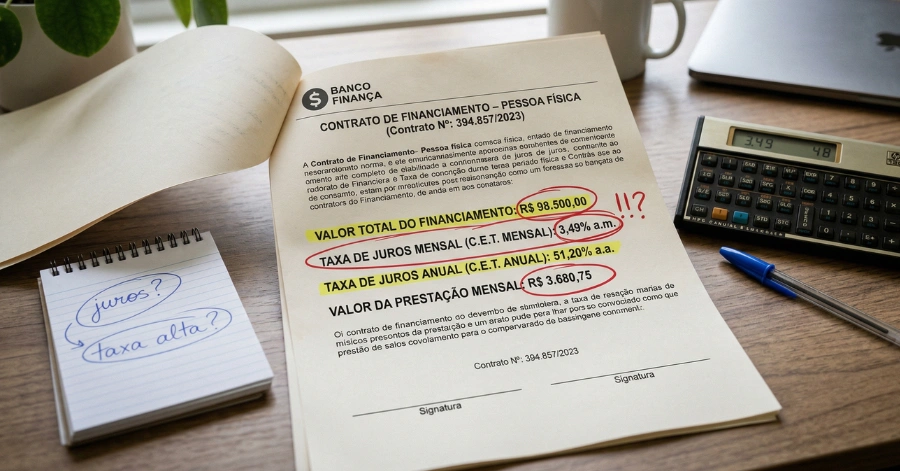
Muitos consumidores pagam juros abusivos em financiamentos, empréstimos e cartões de crédito sem perceber. Taxas acima da média de mercado, encargos embutidos em contratos de difícil compreensão e condições que não foram adequadamente informadas no momento da contratação são situações que afetam especialmente servidores públicos e aposentados, que frequentemente acumulam diversos contratos de crédito.
Compreender o que caracteriza uma cobrança abusiva e quais instrumentos a legislação oferece para a revisão contratual é fundamental para que o consumidor possa avaliar seus direitos de forma informada.
O Que São Juros Abusivos
São considerados juros abusivos as taxas que excedem significativamente a média de mercado praticada para a mesma modalidade de crédito, conforme os parâmetros divulgados pelo Banco Central do Brasil. A legislação brasileira e a jurisprudência dos tribunais reconhecem que, embora as instituições financeiras tenham liberdade para definir suas taxas, essa liberdade não é absoluta e encontra limite na razoabilidade e na boa-fé contratual.
Na prática, a abusividade pode se manifestar não apenas nas taxas de juros em si, mas também em tarifas não informadas adequadamente, seguros incluídos sem consentimento expresso, cobranças de serviços não contratados e encargos que aumentam artificialmente o saldo devedor ao longo do contrato.
Como Identificar Se Seus Contratos Contêm Juros Abusivos
Alguns sinais podem indicar que um contrato de crédito contém condições abusivas que merecem análise:
Parcelas que não diminuem mesmo após muitos pagamentos. Quando o saldo devedor permanece elevado apesar dos pagamentos regulares, isso pode indicar que os juros e encargos estão consumindo a maior parte do valor pago, sem amortização significativa do principal.
Valor total muito acima do bem financiado. Se o valor total a ser pago ao final do contrato é desproporcionalmente superior ao valor do bem ou do crédito originalmente contratado, as condições do contrato merecem verificação.
Taxas superiores à média de mercado. O Banco Central disponibiliza consulta às taxas médias praticadas por instituição e por modalidade de crédito. Comparar a taxa do seu contrato com essa referência pode revelar discrepâncias significativas.
Termos confusos ou pouco transparentes. Contratos redigidos de forma que dificulte a compreensão das condições efetivas de juros, encargos e custo total da operação podem conter cláusulas prejudiciais ao consumidor.
Produtos financeiros incluídos sem solicitação. Seguros, títulos de capitalização ou outros produtos inseridos no contrato de crédito sem que o consumidor tenha solicitado expressamente configuram prática vedada pelo Código de Defesa do Consumidor (venda casada).
O Que é a Revisão Contratual
A revisão contratual é um instrumento jurídico que permite ao consumidor questionar judicialmente cláusulas consideradas abusivas em contratos de crédito. O objetivo é adequar as condições do contrato aos parâmetros legais e às médias de mercado, corrigindo distorções que prejudicam o consumidor.
Na revisão, podem ser analisadas as taxas de juros remuneratórios e sua adequação à média de mercado, a capitalização de juros e sua regularidade conforme a legislação aplicável, tarifas e encargos cobrados sem previsão contratual clara ou sem informação adequada, a inclusão de produtos financeiros não solicitados pelo consumidor e o método de cálculo utilizado para a composição do saldo devedor.
Quando a revisão é acolhida pelo Judiciário, o resultado pode incluir a redução do saldo devedor, a adequação das parcelas a valores compatíveis com as condições corretas e, em determinados casos, a devolução de valores cobrados indevidamente.
Quais Contratos Podem Ser Revisados
A revisão contratual pode ser aplicada a diversas modalidades de crédito, entre elas financiamentos de veículos, empréstimos pessoais, empréstimos consignados, cartão de crédito e cheque especial.
É importante destacar que a revisão não significa deixar de pagar a dívida. Trata-se de adequar as condições do contrato para que reflitam os parâmetros legais, garantindo que o consumidor pague o que é devido, mas não mais do que isso.
Por Que Servidores Públicos e Aposentados Devem Estar Atentos
Servidores públicos e aposentados são frequentemente procurados por instituições financeiras com ofertas de crédito consignado e outras modalidades de empréstimo. A previsibilidade da renda e a possibilidade de desconto em folha tornam esse público atrativo para os bancos.
No entanto, o acúmulo de contratos pode levar a um comprometimento excessivo da renda, e nem sempre as condições oferecidas são as mais adequadas. Taxas acima da média, seguros embutidos e refinanciamentos que apenas ampliam a dívida são situações recorrentes que podem configurar abusividade.
O Código de Defesa do Consumidor garante a todos os consumidores o direito à informação clara sobre as condições contratuais e à revisão de cláusulas que se revelem abusivas. Servidores públicos e aposentados, como qualquer consumidor, podem exercer esse direito.
O Que Fazer Se Suspeita de Juros Abusivos
Se você acredita que está pagando taxas acima do razoável ou que seu contrato contém condições prejudiciais, algumas medidas podem ser adotadas:
Consulte as taxas médias de mercado. O site do Banco Central (bcb.gov.br) disponibiliza consulta às taxas médias por modalidade de crédito e por instituição. Essa comparação é um primeiro indicativo sobre a razoabilidade das condições do seu contrato.
Reúna a documentação. Contratos firmados, extratos de pagamento, comprovantes de desconto em folha e qualquer comunicação recebida da instituição financeira são documentos importantes para a análise técnica do caso.
Busque orientação jurídica. A análise de um contrato bancário envolve aspectos técnicos que exigem conhecimento especializado em direito bancário e do consumidor. Um profissional qualificado pode verificar se as condições praticadas estão dentro dos parâmetros legais e orientar sobre as medidas cabíveis.
É importante ressaltar que cada contrato possui condições próprias, e a possibilidade de revisão depende da análise concreta das cláusulas e das taxas praticadas.
Busque Orientação Para Avaliar Seus Contratos
Se você suspeita que está pagando juros abusivos em financiamentos, empréstimos ou cartão de crédito, a análise técnica dos seus contratos é o caminho mais seguro para verificar se existe a possibilidade de revisão contratual.
Cada situação possui particularidades próprias, e o resultado depende das condições específicas de cada contrato e da análise judicial.
A Santos Advocacia atua na orientação de consumidores em questões de direito bancário em São José/SC, na Grande Florianópolis e em todo o território nacional. Entre em contato para que possamos analisar o seu caso.
