
Uma das dúvidas mais frequentes de quem está enfrentando dificuldades financeiras é saber exatamente quais dívidas podem ser incluídas no processo de tratamento do superendividamento. A Lei nº 14.181/2021 criou mecanismos para que o consumidor de boa-fé possa reorganizar suas obrigações financeiras de forma estruturada, mas nem toda dívida pode ser abrangida pelo procedimento.
Compreender essa distinção é fundamental para avaliar se a lei se aplica à sua situação e quais alternativas estão disponíveis.
Dívidas Que Podem Ser Incluídas
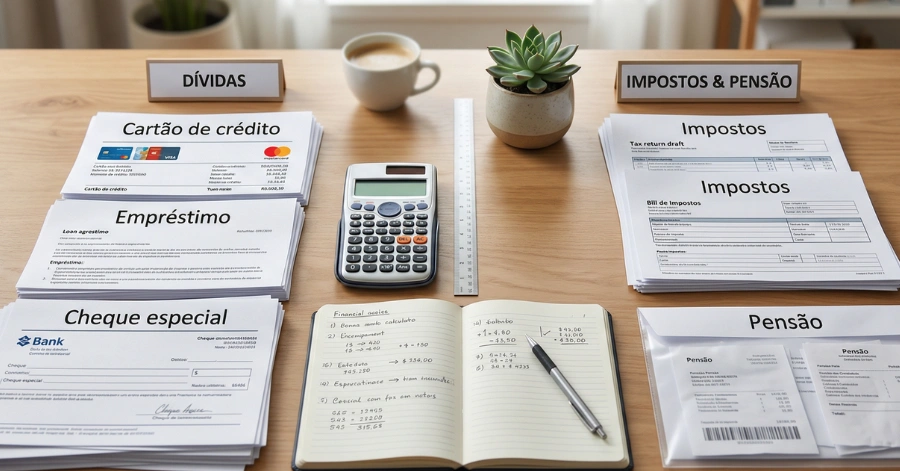
A Lei do Superendividamento abrange dívidas de consumo contraídas de boa-fé pelo consumidor. São obrigações financeiras assumidas para aquisição de produtos ou serviços, e que comprometem a capacidade de pagamento a ponto de afetar o mínimo necessário para viver. Entre as mais comuns estão:
Cartão de crédito. Faturas acumuladas, parcelamentos e saldo rotativo são algumas das dívidas que mais comprometem a renda dos consumidores e podem ser incluídas no plano de pagamento.
Cheque especial. O uso contínuo do cheque especial com incidência de juros elevados é uma das situações que mais contribui para o ciclo de endividamento. Essa modalidade de crédito pode ser abrangida pelo processo.
Empréstimos pessoais. Contratos de crédito pessoal firmados junto a bancos, financeiras e instituições de crédito, independentemente do valor, podem ser incluídos na renegociação.
Empréstimos consignados. Quando os descontos em folha de pagamento comprometem a subsistência do consumidor, os contratos de consignado também podem ser objeto de análise no processo de superendividamento.
Financiamento de veículo. Em situações específicas, dependendo das características do contrato e da análise do caso concreto, financiamentos de veículos podem ser avaliados para inclusão no plano de pagamento.
Dívidas Que Não Podem Ser Incluídas
A legislação exclui expressamente determinadas categorias de obrigações do procedimento de superendividamento. Entre as principais estão:
Tributos. Dívidas fiscais como IPTU, IPVA, Imposto de Renda e demais tributos possuem regras próprias de cobrança e parcelamento e não são abrangidas pela Lei do Superendividamento.
Pensão alimentícia. Obrigações alimentares fixadas judicialmente têm natureza prioritária e não podem ser incluídas no plano de pagamento.
Multas de natureza criminal. Penalidades decorrentes de condenações criminais possuem tratamento jurídico específico e ficam fora do procedimento.
Dívidas contraídas de má-fé. A lei protege o consumidor de boa-fé. Obrigações assumidas com a intenção deliberada de não pagar ou mediante fraude não são abrangidas pelos mecanismos de proteção.
Como Funciona o Pedido na Prática
O procedimento de tratamento do superendividamento segue etapas que visam conciliar os interesses do consumidor e dos credores:
Levantamento completo das dívidas. O primeiro passo é identificar todas as obrigações financeiras do consumidor, com valores atualizados, taxas de juros aplicadas e condições contratuais. Esse mapeamento permite uma visão clara do comprometimento total da renda.
Elaboração de proposta de pagamento. Com base no levantamento, é construída uma proposta de plano de pagamento que seja compatível com a renda disponível, preservando o mínimo existencial do consumidor, ou seja, o valor necessário para manter as despesas básicas de sobrevivência.
Audiência de conciliação ou pedido judicial. A proposta pode ser apresentada em audiência conciliatória com todos os credores. Caso a conciliação não resulte em acordo, o consumidor pode requerer ao Poder Judiciário a imposição de um plano de pagamento, com possibilidade de proteção contra bloqueios de conta e outras medidas constritivas durante o trâmite do processo.
A Importância de Saber Quais Dívidas se Enquadram
Identificar corretamente quais obrigações podem ser incluídas no processo é essencial para que o plano de pagamento seja viável e juridicamente adequado. Incluir dívidas que não são abrangidas pela lei ou deixar de fora contratos que poderiam ser renegociados pode comprometer a efetividade de todo o procedimento.
Por essa razão, a análise técnica de cada contrato, das condições de juros praticadas e do comprometimento real da renda é uma etapa fundamental antes de iniciar qualquer pedido.
Busque Orientação Para Avaliar Sua Situação
Se você está enfrentando dificuldades para manter o pagamento das suas dívidas e acredita que pode se encontrar em situação de superendividamento, compreender quais obrigações podem ser incluídas no processo previsto em lei é o primeiro passo para avaliar suas alternativas.
Cada situação possui particularidades próprias. A análise envolve a verificação de todos os contratos, o cálculo do comprometimento da renda e a identificação de eventuais práticas abusivas na concessão do crédito.
A Santos Advocacia atua na orientação de consumidores em situação de superendividamento em São José/SC, na Grande Florianópolis e em todo o território nacional. Entre em contato para que possamos analisar o seu caso.
